
Τα τελευταία χρόνια ακούμε όλο και συχνότερα τη φράση: «Τα ασφάλιστρα αυξήθηκαν». Και πράγματι, το κόστος ασφάλειας έχει επηρεαστεί άμεσα από τον πληθωρισμό, τη ραγδαία αύξηση του κόστους των υλικών κατασκευής, αλλά και τις ανατιμήσεις στην ιδιωτική περίθαλψη.
Όμως υπάρχει μια άλλη, πολύ πιο κρίσιμη πλευρά της συζήτησης: Τι σημαίνει πραγματικά για τον οικογενειακό μας προϋπολογισμό το να μένουμε ανεπαρκώς ασφαλισμένοι ή χωρίς καθόλου κάλυψη;
Γιατί το πραγματικό κόστος της ασφάλισης δεν είναι μόνο το ασφάλιστρο που πληρώνουμε κάθε μήνα ή κάθε χρόνο. Είναι κυρίως το απρόβλεπτο ποσό που μπορεί να χρειαστεί να βρούμε από την τσέπη μας αν συμβεί κάτι σοβαρό.
Στο άρθρο αυτό εξετάζουμε δύο από τα πιο σημαντικά συμβόλαια της καθημερινότητάς μας: την ασφάλιση κατοικίας και την ασφάλιση υγείας.
Ασφάλιση Κατοικίας: Τι θα γινόταν αν αύριο χάναμε το σπίτι μας;
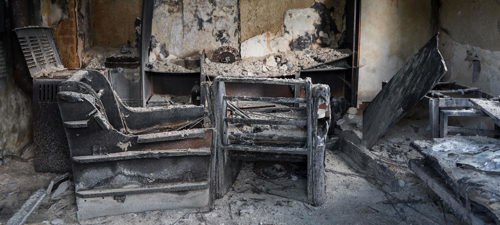
Ένα σπίτι δεν είναι απλώς ένα ακίνητο. Για τους περισσότερους ανθρώπους είναι η μεγαλύτερη περιουσία που έχουν δημιουργήσει στη ζωή τους, οι οικονομίες δεκαετιών, η οικογενειακή τους εστία και το αποτέλεσμα σκληρής εργασίας.
Ας φανταστούμε, λοιπόν, ότι μια σοβαρή πυρκαγιά ή ένας καταστροφικός σεισμός προκαλεί εκτεταμένες ζημιές.
Σε μια τέτοια στιγμή, το ερώτημα δεν είναι πλέον αν το ετήσιο ασφάλιστρο ήταν ακριβό.
Το ερώτημα είναι: «Αν χρειαστεί να ξαναχτίσω το σπίτι μου σήμερα, μπορώ πραγματικά να το πληρώσω μόνος μου;»
Το αυξημένο κόστος ανακατασκευής & ο κίνδυνος της υπασφάλισης.
Τα τελευταία χρόνια έχουν αυξηθεί σημαντικά το κόστος των υλικών, των εργατικών και των τεχνικών εργασιών. Επομένως, ένα σπίτι που είχε ασφαλιστεί πριν από αρκετά χρόνια με ένα συγκεκριμένο κεφάλαιο, μπορεί σήμερα να βρίσκεται σε κατάσταση υπασφάλισης και να χρειάζεται πολύ μεγαλύτερο ποσό για να ανακατασκευαστεί.
Η προσαρμογή του ασφαλισμένου κεφαλαίου στα σημερινά δεδομένα ανακατασκευής συνεπάγεται και αύξηση στο ασφάλιστρο, όμως αυτή η αναπροσαρμογή είναι απαραίτητη για να διασφαλιστεί ότι θα λάβετε την πλήρη αποζημίωση όταν τη χρειαστείτε.
Πώς λειτουργεί η υπασφάλιση στην πράξη;
Ας υποθέσουμε ότι διαθέτετε ένα διαμέρισμα 100 τ.μ.. Το πραγματικό κόστος ανακατασκευής με τις σημερινές τιμές υλικών & εργατικών είναι 170.000 €, ενώ το σπίτι είχε ασφαλιστεί πριν 5 έτη με κεφάλαιο 120.000€. Σε αυτή την περίπτωση το σπίτι είναι ασφαλισμένο μόλις στο 70,6% της πραγματικής του αξίας.
Τι συμβαίνει αν προκύψει ζημιά: Σε περίπτωση μερικής ζημιάς 50.000 €, η ασφαλιστική θα σας καλύψει μόλις 35.300 € λόγω του αναλογικού όρου υπασφάλισης, αναγκάζοντάς σας να επιβαρυνθείτε με 14.700 € από την τσέπη σας. Αντίστοιχα, σε μια ολική καταστροφή, η αποζημίωση θα περιοριστεί στο ανώτατο όριο του συμβολαίου (120.000 €), αφήνοντάς σας να καλύψετε μόνοι σας τα υπόλοιπα 50.000 € για την ανακατασκευή.
Αυτός είναι ο λόγος που η σωστή ασφάλιση κατοικίας δεν σημαίνει απλώς «έχω ένα συμβόλαιο στο συρτάρι». Σημαίνει ότι το ασφαλισμένο κεφάλαιο και οι καλύψεις πρέπει να ανταποκρίνονται στην πραγματική, τρέχουσα αξία που χρειάζεται να προστατευθεί.
Ασφάλιση Υγείας: Όταν μια απρόβλεπτη νοσηλεία γίνεται οικονομικό πρόβλημα.
Η υγεία είναι ίσως το πιο χαρακτηριστικό παράδειγμα ενός κινδύνου που δεν μπορούμε να προγραμματίσουμε. Μπορεί σήμερα να είμαστε απόλυτα καλά και αύριο να χρειαστούμε μια εξέταση, μια νοσηλεία ή μια χειρουργική επέμβαση.
Το κόστος της ιδιωτικής περίθαλψης έχει αυξηθεί σημαντικά τα τελευταία χρόνια. Τα στοιχεία της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) δείχνουν, μεταξύ άλλων, σημαντικές αυξήσεις στις αποζημιώσεις για ιατρικές αμοιβές και νοσοκομειακές δαπάνες.
Ένα ρεαλιστικό παράδειγμα ζωής για το πώς σας προστατεύει ένα νοσοκομειακό πρόγραμμα;
Πολλοί αναρωτιούνται αν αξίζει πραγματικά να πληρώνουν ένα συμβόλαιο υγείας για 30 ή 35 χρόνια, βλέποντας το ασφάλιστρο να αναπροσαρμόζεται σταδιακά λόγω ηλικίας και ιατρικού πληθωρισμού.
Ας δούμε ένα αντιπροσωπευτικό παράδειγμα ζωής ενός ασφαλισμένου από τα 35 έως τα 70 του έτη.
Ξεκινώντας στην ηλικία των 35 ετών, καταβάλλει ένα αρχικό ασφάλιστρο περίπου 500 € τον χρόνο (δηλαδή περίπου 42 € τον μήνα) μέχρι την ηλικία των 50 ετών.
Στη συνέχεια, μεταξύ 50 και 60 ετών, με τις ηλικιακές προσαρμογές το κόστος διαμορφώνεται γύρω στα 900 € ετησίως, ενώ στη δεκαετία 60 με 70 ετών, όπου οι πιθανότητες νοσηλείας αυξάνονται, το ετήσιο ασφάλιστρο φτάνει σταδιακά τα 1.500 €.
Μέσα σε αυτά τα 35 χρόνια, όμως, η ζωή φέρνει απρόβλεπτα περιστατικά υγείας.
Στην ηλικία των 42 ετών προκύπτει μια έκτακτη οξεία σκωληκοειδεκτομή με επείγουσα εισαγωγή σε ιδιωτική κλινική, χειρουργείο, αμοιβές γιατρών και νοσήλια, συνολικού κόστους 7.000 €.
Λίγα χρόνια αργότερα, στα 53 του, χρειάζεται 3ήμερη νοσηλεία για οξεία γαστρεντερίτιδα και σοβαρή αφυδάτωση με συνεχείς εξετάσεις, με το κόστος να φτάνει τα 3.500 €.
Τέλος, στην ηλικία των 62 ετών, έρχεται αντιμέτωπος με μια σοβαρή δοκιμασία: τη διάγνωση καρκίνου του μαστού, η οποία απαιτεί ένα ολοκληρωμένο θεραπευτικό πλάνο με μαστεκτομή, πλαστική αποκατάσταση, εισαγωγές για χημειοθεραπείες, ακτινοθεραπείες, βιολογικές θεραπείες και εξειδικευμένες εξετάσεις (PET scan, αξονικές, βιοψίες), συνολικού κόστους 45.000 €.
Το συνολικό κόστος των νοσηλειών και των θεραπειών που απαιτήθηκαν μέσα στη διαδρομή αυτή ανήλθε στις 55.500 €.
Στη σύγκριση μεταξύ του να είναι κανείς ασφαλισμένος ή όχι, η διαφορά είναι χαοτική: Χωρίς ιδιωτική ασφάλιση, ο ασφαλισμένος θα έπρεπε να καλύψει εξ ολοκλήρου από τις δικές του οικονομίες το ποσό των 55.500 €, διακινδυνεύοντας την οικονομική του σταθερότητα την πιο ευάλωτη στιγμή της ζωής του.
Οι 3 μεγάλοι κίνδυνοι που δεν πρέπει να αγνοείτε.
Υπάρχουν 3 κρίσιμοι παράγοντες που καθιστούν την ιδιωτική ασφάλιση απαραίτητη:
1. Ο κίνδυνος της καθυστέρησης & το ατομικό ιστορικό υγείας.
Η βασικότερη προϋπόθεση για να αποκτήσει κανείς ένα ιδιωτικό συμβόλαιο υγείας είναι η καλή κατάσταση της υγείας του τη στιγμή της αίτησης.
Αν περιμένουμε να εμφανιστεί πρώτα ένα σύμπτωμα, μια διάγνωση ή μια πάθηση για να αναζητήσουμε ασφαλιστική κάλυψη, τότε είναι ήδη αργά. Οι ασφαλιστικές εταιρείες αξιολογούν το ατομικό ιατρικό ιστορικό, με αποτέλεσμα τυχόν προϋπάρχουσες παθήσεις είτε να εξαιρούνται μόνιμα από τις καλύψεις, είτε να καθιστούν το άτομο τελείως μη ασφαλίσιμο.
Η καλύτερη στιγμή για να ασφαλιστεί κάποιος είναι όταν νιώθει απόλυτα υγιής, γιατί τότε εξασφαλίζει την πλήρη και ανεμπόδιστη προστασία του για το μέλλον.
2. Ο κίνδυνος διακοπής του συμβολαίου.
Αν διακόψετε ένα υφιστάμενο συμβόλαιο για να γλιτώσετε πρόσκαιρα τα ασφάλιστρα, η επαναγορά του στο μέλλον μπορεί να είναι αδύνατη αν στο μεταξύ έχει δημιουργηθεί βεβαρυμένο ιατρικό ιστορικό.
3. Η πραγματικότητα του Δημοσίου Συστήματος Υγείας.
Η εναλλακτική της αποκλειστικής χρήσης των δημόσιων νοσοκομείων συνοδεύεται συχνά από σημαντικές προκλήσεις και ταλαιπωρία.
Οι ασθενείς έρχονται αντιμέτωποι με πολύμηνες λίστες αναμονής ακόμα και για κρίσιμες επεμβάσεις, εξαντλητικές ουρές στα εξωτερικά ιατρεία και τα τμήματα επειγόντων περιστατικών, καθώς και χρόνιες ελλείψεις σε βασικές υποδομές ή διαθέσιμες κλίνες ΜΕΘ.
Παράλληλα, η συχνή απαίτηση για άτυπες αμοιβές («φακελάκι») ακυρώνει στην πράξη τον δωρεάν χαρακτήρα της περίθαλψης, καθιστώντας την ιδιωτική κάλυψη τη μόνη εγγύηση για άμεση, αξιοπρεπή και ποιοτική φροντίδα.
Ο ρόλος του ασφαλιστικού συμβούλου στην πιο σημαντική σας επένδυση.
Μέσα σε ένα περιβάλλον όπου τα κόστη αλλάζουν, ο ρόλος του ασφαλιστικού συμβούλου γίνεται ακόμη πιο σημαντικός. Η ασφάλιση δεν είναι ένα προϊόν που αγοράζεται μία φορά και ξεχνιέται.
Το σπίτι αλλάζει αξία. Το κόστος ανακατασκευής αλλάζει. Οι ανάγκες μιας οικογένειας αλλάζουν. Το κόστος της υγείας αλλάζει. Και ένα ασφαλιστήριο που ήταν επαρκές πριν από πέντε ή δέκα χρόνια, μπορεί να μην είναι εξίσου επαρκές σήμερα.
Τι μπορούμε να κάνουμε για εσάς δωρεάν:
- Αξιολογούμε το ασφαλισμένο κεφάλαιο της κατοικίας σας και εντοπίζουμε αν υπάρχει κίνδυνος υπασφάλισης.
- Εξετάζουμε τις πραγματικές ανάγκες της οικογένειάς σας και προτείνουμε τον κατάλληλο συνδυασμό καλύψεων που χρειάζεστε πραγματικά σε υγεία και περιουσία.
- Αναλύουμε τη συμμετοχή, τα όρια και τις εξαιρέσεις του συμβολαίου σας ώστε να γνωρίζετε ακριβώς τι καλύπτεται.
- Σας υποστηρίζουμε σε κάθε στάδιο και αναλαμβάνουμε τη διαχείριση οποιασδήποτε ζημιάς, νοσηλείας ή απαίτησης αποζημίωσης.
Σε μια περίοδο που όλα γίνονται ακριβότερα, το ερώτημα δεν είναι μόνο: «Πόσο αυξήθηκε το ασφάλιστρό μου;»
Αλλά: «Πόσο θα μου κόστιζε να είμαι χωρίς ασφάλιση όταν τη χρειαστώ;»
Μην αφήνετε την τύχη να αποφασίσει για εσάς. Η σωστή καθοδήγηση κάνει τη διαφορά!
Επικοινωνήστε μαζί μας σήμερα!
Επιστροφη